고금리 자극에도 반도체 ETF로 쏠린 자금… 주말 고용지표 전 섹터별 점검
미 국채금리가 장중 5.3%를 찌르고 유가가 배럴당 90달러를 넘어서는 아슬아슬한 환경 속에서도 시장의 돈은 결국 가장 확실한 성장이 나오는 반도체와 AI 테마로 다시 모여들고 있습니다. 주말을 앞두고 고용보고서라는 대형 이벤트를 대기 중인 지금, 글로벌 자금의 묵직한 이동 경로를 복기해 둘 필요가 있습니다.
※ 작성자 개인의 의견과 공개 자료를 바탕으로 한 정보 제공 글이며, 투자 권유가 아닙니다. 투자 판단과 그에 따른 책임은 본인에게 있습니다.
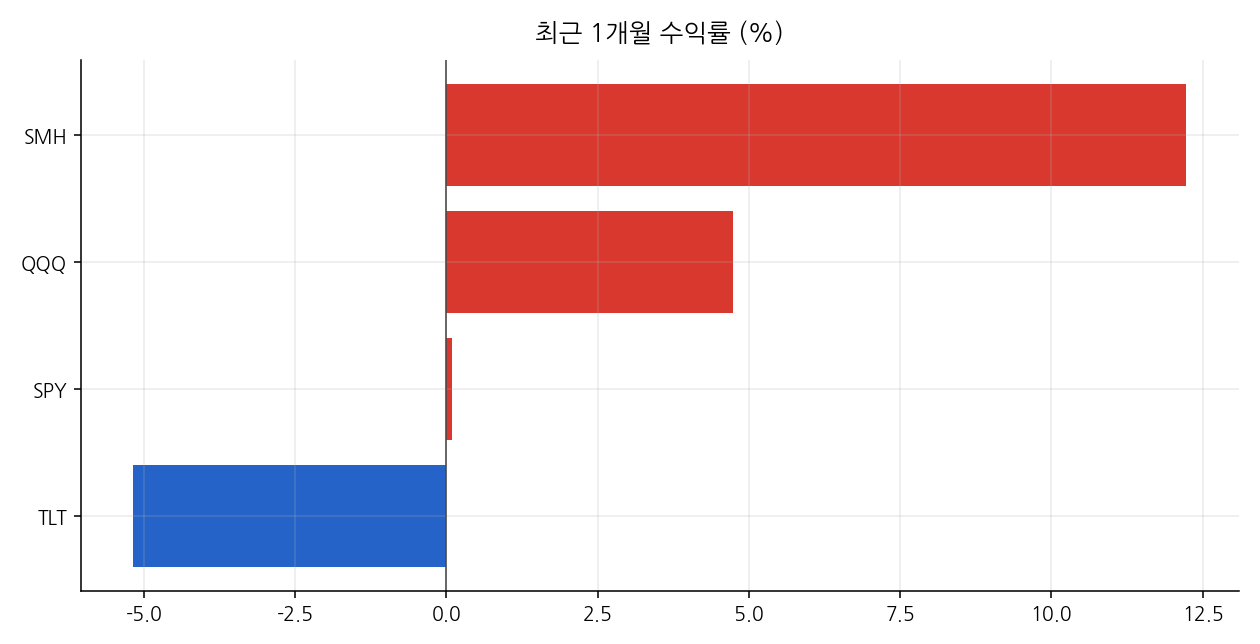
- 글로벌 주식형 펀드로 441억 달러가 들어오며 반도체(SMH) 테마 ETF 자금 유입 재확대
- 한국 9월 반도체 수출 603억 달러 사상 최대에 국내 대형주 및 소부장 레버리지 쏠림 심화
- 미 10년물 금리 5.24%와 WTI 유가 92.91달러 부담 속 오늘 밤 미 9월 고용보고서 발표 주목
1. 5%대 국채금리 압박을 뚫어낸 반도체 ETF(SMH)의 자금 쏠림
시장의 매크로 환경만 놓고 보면 선뜻 위험자산에 손이 가지 않는 국면입니다. 미국 10년물 국채 금리가 장중 5.3%를 돌파한 데 이어, 기준일 10월 1일 현재 5.24%(-5.6bp) 수준에서 여전히 높은 수준을 유지하고 있기 때문입니다 (출처: 연합뉴스, 2026.10.01). 그러나 매크로의 거센 바람 속에서도 글로벌 투자자들의 자금은 기술주, 특히 반도체 섹터로 거침없이 쏟아져 들어가고 있습니다.
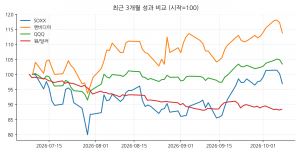
최근 글로벌 주식형 펀드로 총 441억 달러라는 거대한 자금이 순유입된 것으로 확인되었습니다 (출처: Benzinga Korea, 2026.09.29). 특히 대표적인 반도체 ETF인 VanEck Semiconductor ETF(SMH)를 비롯한 AI 테마 관련 ETF로의 자금 유입이 다시 강력하게 확대되는 모습입니다. 마이크론의 호실적 발표가 전 세계 반도체 업황에 대한 실적 우려를 말끔히 씻어내면서 저가 매수세와 실적 확신이 동시에 작용한 결과로 해석됩니다.
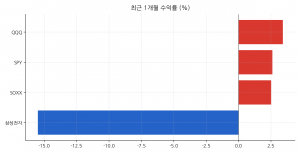
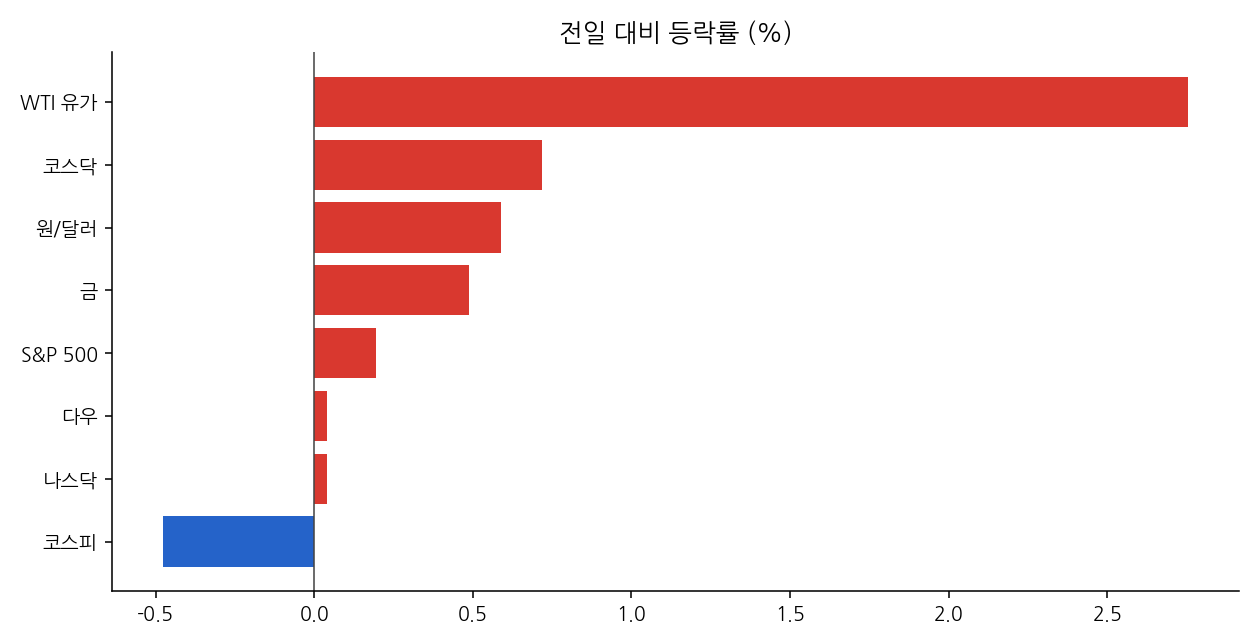
실제로 뉴욕 증시에서 S&P 500은 7,666.45(+0.19%), 나스닥은 26,871.60(+0.04%), 다우 지수는 50,926.56(+0.04%)을 기록하며 다소 숨 고르기 양상을 보였지만, 필라델피아 반도체 지수만큼은 1.59% 상승하며 시장을 명확하게 견인했습니다 (출처: 연합인포맥스, 2026.10.01). 금리가 오르면 성장주 밸류에이션이 부담받는다는 공식이 성립함에도 불구하고, 글로벌 스마트 머니는 ‘금리가 높아도 실적으로 뚫어낼 수 있는 유일한 섹터’로 반도체를 꼽고 있다는 점을 자금 흐름 데이터가 증명해주고 있습니다.
2. 역대급 수출이 증명한 국장 반도체와 소부장 레버리지 과열
미국 반도체 ETF의 강세는 국내 증시로도 직결되고 있습니다. 10월 1일 마감 기준 한국 9월 반도체 수출액이 603억 달러로 사상 최대 기록을 경신했다는 소식이 전달되면서 국내 시장은 급반등을 이뤄냈습니다 (출처: 조선일보, 2026.10.01). 이에 힘입어 삼성전자가 +2.79%, SK하이닉스가 +3.21% 상승하며 대형주가 장을 이끌었습니다.
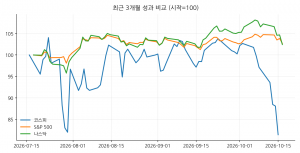
이날 코스피 지수는 전 거래일 대비 1.95% 상승한 6,971.35에 마감했고, 코스닥 지수는 무려 4.48% 급등한 894.29로 장을 마쳤습니다 (출처: 연합뉴스, 2026.10.01). 수급 측면에서는 기관이 유가증권시장에서 4,180억 원을 순매수한 반면, 외국인은 3,279억 원, 개인은 1조 7,239억 원을 순매도하며 단기 차익 실현 및 손바뀜이 격렬하게 일어났습니다 (출처: 한국경제, 2026.10.01). (참고로 9월 30일 야후 파이낸스 기준 코스피는 6,838.04(-0.48%), 코스닥은 855.91(+0.72%)을 나타낸 바 있습니다.)
문제는 이러한 기술주 온기가 코스닥 소부장 섹터로 확산되는 과정에서 나타나는 고위험 레버리지 투자입니다. 최근 코스닥 반도체 소부장 레버리지 ETF 및 주요 중소형 종목으로 개인 신용 매수가 과도하게 쏠리면서 시장 내 변동성 경고등이 켜진 상황입니다 (출처: 매일경제, 2026.09.28). 반도체 업황의 장기 우상향 가능성과는 별개로, 단기적으로 신용 잔고가 급증한 상태에서 매크로 충격이 발생할 경우 변동성이 대폭 확대될 수 있다는 점을 항상 염두에 두어야 합니다.
3. 고유가와 강달러, 연준의 매파적 스탠스가 던지는 그늘
기술주와 반도체 섹터의 화려한 랠리 이면에는 여전히 짙은 먹구름이 드리워져 있습니다. 바로 국제유가 폭등과 원/달러 환율의 상승, 그리고 연방준비제도(Fed)의 매파적 스탠스입니다. WTI 원유 선물 가격은 기준일 10월 1일 92.91달러(+2.75%)까지 치솟았으며, 미국과 이란 간의 협상 난항 소식이 전해지며 배럴당 90달러 선을 훨씬 웃도는 오버슈팅이 지속되고 있습니다 (출처: 연합뉴스, 2026.10.01).
유가 상승은 곧바로 인플레이션 재발 우려로 이어지며 외환시장을 자극하고 있습니다. 원/달러 환율은 미 고금리 장기화 우려에 10월 1일 마감가 기준 전 거래일 대비 5.6원 오른 1,358.4원을 기록했으며, 야후 파이낸스 데이터상으로도 1,358.47원(+0.59%)을 기록하고 있습니다 (출처: 연합뉴스, 2026.10.01). 환율이 1,350원대 중반 위에서 안정되지 못하면 외국인 수급의 지속적인 유입을 기대하기 어렵다는 부담이 존재합니다.
금리 측면에서도 연준 위원들의 매파적 발언이 연일 이어지고 있으나, 재미있는 점은 선물시장의 반응입니다. 연준 위원들의 긴축 경고에도 불구하고 시카고상품거래소(CME) 선물시장에서의 10월 금리 동결 전망 확률은 74.0%로 급증했습니다 (출처: 연합인포맥스, 2026.10.01). 시장은 연준의 매파적修辭(수사)를 곧이곧대로 믿기보다는, 실제 경기지표 둔화와 금리 부담 때문에 연준이 쉽게 금리를 올리지 못할 것이라는 쪽에 배팅하고 있는 셈입니다.
4. 주말 앞둔 투자자의 포트폴리오 리밸런싱 시나리오
오늘 2026년 10월 2일 금요일은 주말을 앞두고 지표 폭탄이 예정되어 있는 날입니다. 당장 한국 시간 오전 8시에는 한국 9월 소비자물가지수(CPI)가 발표되었으며, 오늘 밤 21시 30분(미국 동부시간 8시 30분)에는 시장의 향방을 갈라놓을 미국 9월 고용보고서가 공개됩니다. 금리가 5.2%대에서 팽팽하게 대치 중인 상황에서 고용지표가 예상보다 강하게 나온다면 금리 상방 압력이 다시 강화될 수 있습니다.
투자자 입장에서는 두 가지 시나리오에 대비한 섹터 포지셔닝이 필요합니다. 상승 시나리오는 미 고용지표가 적당한 둔화세(골디락스)를 보이며 10년물 금리가 하향 안정을 찾을 때입니다. 이 경우 반도체(SMH)와 대표 지수 ETF(SPY, QQQ)로의 자금 유입이 가속화되며 성장주 랠리가 이어질 가능성이 큽니다. 반대로 하방 변동성 시나리오는 고용지표 불확실성과 유가 상승(WTI 92.91달러)이 결합해 금리가 다시 5.3% 위로 치솟는 경우입니다. 이때는 신용 매수가 과도했던 코스닥 소부장 레버리지 상품이나 고평가 기술주를 중심으로 가파른 차익 실현 매물이 쏟아질 수 있습니다.
따라서 현재 시점에서는 한쪽 섹터로 과도하게 쏠린 포트폴리오를 점검하고, 방어적 자산과 성장 섹터 간의 균형을 맞추는 것이 유리해 보입니다. 특히 국내 ETF 자산 규모가 500조 원을 돌파하면서 연금 계좌를 활용한 장기 자산배분 및 액티브 ETF 상품에 대한 제도적 관심도 높아지고 있는 만큼 (출처: 머니투데이, 2026.09.29), 주말 앞둔 단기 변동성에 뇌동매매하기보다는 단기 과열 섹터의 비중을 일부 조절하고 매크로 지표의 확인 과정을 거치는 정석적인 전략이 요구되는 시점입니다.
이번 주·다음 주 체크할 일정
| 날짜(KST) | 일정 | 중요도 |
|---|---|---|
| 2026-10-02 08:00 | 한국 9월 소비자물가지수(CPI) 발표 | ★★☆ |
| 2026-10-02 새벽 | 미국 나이키 실적 발표 | ★★☆ |
| 2026-10-02 21:30 | 미국 9월 고용보고서 발표 | ★★★ |
| 2026-10-08 03:00 | 미국 FOMC 의사록 공개 | ★★★ |
| 2026-10-08 08:00 | 한국 8월 경상수지 발표 | ★★☆ |
| 2026-10-14 21:30 | 미국 9월 소비자물가지수(CPI) 발표 | ★★★ |
시장 한눈에 보기
| 지표 | 종가/현재값 | 전일 대비 | 기준일 |
|---|---|---|---|
| S&P 500 | 7,666.45 | +0.19% | 10.01 |
| 나스닥 | 26,871.60 | +0.04% | 10.01 |
| 다우 | 50,926.56 | +0.04% | 10.01 |
| 코스피 | 6,838.04 | -0.48% | 09.30 |
| 코스닥 | 855.91 | +0.72% | 09.30 |
| 원/달러 | 1,358.47 | +0.59% | 10.01 |
| 美10년물(%) | 5.24 | -5.6bp | 10.01 |
| WTI 유가 | 92.91 | +2.75% | 10.01 |
| 금 | 4,207.20 | +0.49% | 10.01 |
데이터: Yahoo Finance (지연/종가 기준, 시차로 기준일이 다를 수 있음)
- 이 글은 작성자 개인의 의견과 공개된 자료를 바탕으로 한 정보 제공 목적의 콘텐츠이며, 특정 종목·금융상품의 매수·매도를 권유하거나 투자자문·투자일임을 제공하는 것이 아닙니다.
- 모든 투자 판단과 그에 따른 결과(원금 손실 포함)의 책임은 투자자 본인에게 있으며, 투자는 반드시 본인의 판단과 책임 하에 이루어져야 합니다.
- 과거의 주가·수익률은 미래의 성과를 보장하지 않습니다. 주식·ETF·환율·원자재 등은 가격 변동으로 원금을 잃을 수 있습니다.
- 글에 인용된 수치·일정·뉴스는 작성 시점 기준이며, 이후 변경되거나 오류가 있을 수 있습니다. 투자 전 공식 공시와 원문 자료를 직접 확인하시기 바랍니다.
- 본 블로그와 작성자는 이 글을 이용해 발생한 투자 손실에 대해 책임을 지지 않습니다.